Domain lncp.de kaufen?
Wir ziehen mit dem Projekt
lncp.de um.
Sind Sie am Kauf der Domain
lncp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lncp.de kaufen?
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
Siemens 6MD9000-3AL05-8AA0 SICAM PAS - Bundle RT large incl. IEC61850 Client, Supporting control direction, Automation, 2 Protokolle, 3 ProtokolleSICAM PAS - Bundle RT large incl. IEC61850 Client, Supporting control direction, Automation, 2 Protokolle, 3 Protokolle,Download, Software, Dokumentation und Lizenz(en) zum Download. Angabe einer E-Mail-Adresse (Warenempfänger) für die Auslieferung zwingend erforderlich.41749,97 €*Versand: 56,10 €Sichere Weiterleitung zum Anbieter
-
Die Protokolle der Regierung des Volksstaates Württemberg, Fachbücher"Die Protokolle der Regierung des Volksstaates Württemberg" bietet einen tiefen Einblick in die politischen Herausforderungen und Reformen der Weimarer Koalition in Württemberg zwischen 1920 und 1924. In diesem Fachbuch werden die Protokolle der Regierung unter Staatspräsident Johannes Hieber dokumentiert, die sich mit drängenden Themen wie Lebensmittelversorgung, Wohnungsnot und dem Aufstieg radikaler politischer Kräfte auseinandersetzten. Die edierten Protokolle verdeutlichen die Bemühungen der Regierung, die Weimarer Verfassung umzusetzen, staatliche Polizeikräfte neu aufzubauen und die Infrastruktur zu verbessern, insbesondere durch den Ausbau eines landesweiten Stromnetzes und die Kanalisierung des Neckars. Trotz dieser Reformanstrengungen scheiterte die Regierung letztlich an einer Verwaltungsreform, was zur Bildung einer Übergangsregierung führte. Dieses Buch ist eine wertvolle Quelle für alle, die sich für die Geschichte der Weimarer Republik und die politischen Strukturen in Württemberg interessieren.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MRT Einstelltechniken und Protokolle, Fachbücher von Dorina PetersenDas Fachbuch "MRT Einstelltechniken und Protokolle" von Dorina Petersen bietet eine umfassende und detaillierte Einführung in die verschiedenen Techniken und Protokolle der Magnetresonanztomographie (MRT). Es richtet sich an Fachkräfte im medizinischen Bereich, insbesondere an Ärztinnen und Ärzte, die sich mit der Anwendung und Optimierung von MRT-Techniken befassen. Die dritte, unveränderte Auflage des Buches enthält wertvolle Informationen und praxisnahe Anleitungen, die auf den neuesten wissenschaftlichen Erkenntnissen basieren. Durch die Verwendung von Mixed Media-Elementen wird das Lernen und Verstehen der komplexen Inhalte erleichtert. Die klare Struktur und die verständliche Sprache machen es zu einem unverzichtbaren Nachschlagewerk für alle, die in der klinischen Radiologie tätig sind.81,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
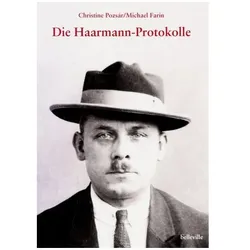
Die Haarmann-Protokolle, Fachbücher von Christine Farin PozsarAlles über den Werwolf von Hannover. In der deutschen Kriminalgeschichte ist der Fall des Fritz Haarmann (1879-1925) ohne Beispiel: Zwischen September 1918 und Juni 1924, in den Wirren der Nachkriegszeit und der Inflation, tötete er in Hannover mindestens 24 junge Männer, indem er ihnen im Liebesrausch die Halsschlagader durchbiss. Kaum jemals ist ein bedeutender Prozess unfähiger, kleinlicher und törichter geführt worden. Theodor Lessing, der 1925 sein Buch Haarmann - Die Geschichte eines Werwolfs veröffentlichte, kritisierte das gegen Haarmann gefällte Todesurteil und problematisierte die Zurechnungsfähigkeit Haarmanns. Er glaubte, dass seine Darstellung des Kriminalfalles älter werden würde als die Akten des Gerichts und in irgendwelchen denkenden und forschenden Köpfen zur Wiederaufnahme des Verfahrens führen müsse. Mit dem vorliegenden Buch wurde eine solche Wiederaufnahme versucht: anhand aller verfügbaren Materialien zur Familien- und Krankengeschichte Haarmanns, anhand zahlreicher psychiatrischer Gutachten und Urteilsbegründungen, seine zahlreichen Delikte betreffend, sowie anhand der in Briefen, Verhören und Geständnissen gemachten Selbstaussagen und der hier erstmals veröffentlichten Gespräche mit dem vom Gericht benannten Psychiater Ernst Schultze. Auf der Grundlage dieser in langjähriger Recherche erarbeiteten Haarmann-Protokolle entstand der mit drei Bundesfilmpreisen ausgezeichnete Film Der Totmacher mit Götz George. Diese Protokolle sind die bisher umfassendste Dokumentation des Lebens, der Krankheit und der Taten des Werwolfs von Hannover.27,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **

Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
Ist die Bemessungsgrundlage brutto oder netto?
Die Bemessungsgrundlage kann entweder brutto oder netto sein, abhängig von der jeweiligen Situation. Bei der Berechnung von Steuern oder Abgaben wird oft die Bruttobemessungsgrundlage verwendet, die alle Einnahmen oder Werte vor Abzug von Steuern oder anderen Abzügen umfasst. Die Nettobemessungsgrundlage hingegen bezieht sich auf den Betrag nach Abzug von bestimmten Kosten oder Abzügen. Es ist wichtig zu klären, ob die Bemessungsgrundlage brutto oder netto ist, um Missverständnisse bei der Berechnung von Zahlungen oder Leistungen zu vermeiden. Letztendlich hängt die Wahl zwischen brutto oder netto von den spezifischen Anforderungen und Vereinbarungen in einem bestimmten Kontext ab. **
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
Planet 1-Port 10/100/1000T 802.3at PoE+ Ethernet to VDSL2 Converter Breitband Kommunikation (Konverter), Zubehör NetzwerkDer Planet VC-231 ist ein Ethernet über VDSL2-Konverter, der mit zwei Netzwerktechnologien arbeitet: Ethernet und VDSL2, und ultra-schnelle Datenraten über bestehende Kupfertelefonleitungen bereitstellt. Dadurch müssen keine neuen Kabel installiert werden. Die Verbindungsdistanz kann über 300 Meter bis zu 100/1000 Mbps und über 1,4 Kilometer für Fernleitungen bis zu 50/2 Mbps erreichen. Produktmerkmale: - Kostenwirksame VDSL2 CO/CPE-Brückenlösung - CO/CPE über DIP-Schalter wählbar - 17a-Bandplan für die Fernübertragung von Upstream- und Downstream-Signalen - 30a-Bandplan für die Nahübertragung von Upstream- und Downstream-Signalen - Entspricht den Standards IEEE 802.3, IEEE 802.3u und IEEE 802.3x - DMT (Discrete Multi-Tone) Linienkodierung - Halbdublex-Rückdruck und IEEE 802.3x Voll-Duplex-Pause-Frame-Flusskontrolle - Eingebauter POTS-Splitter zur gemeinsamen Nutzung von Sprache und Daten (nur VC-234) - Sprach- und Datenkommunikation kann gleichzeitig über die bestehende Telefonleitung geteilt werden - Hardware-IGMP-Snooping für Multimediadienste (VC-234) - Unterstützung für bis zu 1536 Bytes Paketgrösse, 802.1Q VLAN-Tag transparent - VDSL2 eigenständiger Transceiver für einfache Brückenmodem-Anwendung - Wählbares Zielprofil und Ziel-SNR-Marge - LED-Anzeigen für Netzwerkdiagnosen.206,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 6MD9000-3AL05-8AA0 SICAM PAS - Bundle RT large incl. IEC61850 Client, Supporting control direction, Automation, 2 Protokolle, 3 ProtokolleSICAM PAS - Bundle RT large incl. IEC61850 Client, Supporting control direction, Automation, 2 Protokolle, 3 Protokolle,Download, Software, Dokumentation und Lizenz(en) zum Download. Angabe einer E-Mail-Adresse (Warenempfänger) für die Auslieferung zwingend erforderlich.41749,97 €*Versand: 56,10 €Sichere Weiterleitung zum Anbieter
-
Die Protokolle der Regierung des Volksstaates Württemberg, Fachbücher"Die Protokolle der Regierung des Volksstaates Württemberg" bietet einen tiefen Einblick in die politischen Herausforderungen und Reformen der Weimarer Koalition in Württemberg zwischen 1920 und 1924. In diesem Fachbuch werden die Protokolle der Regierung unter Staatspräsident Johannes Hieber dokumentiert, die sich mit drängenden Themen wie Lebensmittelversorgung, Wohnungsnot und dem Aufstieg radikaler politischer Kräfte auseinandersetzten. Die edierten Protokolle verdeutlichen die Bemühungen der Regierung, die Weimarer Verfassung umzusetzen, staatliche Polizeikräfte neu aufzubauen und die Infrastruktur zu verbessern, insbesondere durch den Ausbau eines landesweiten Stromnetzes und die Kanalisierung des Neckars. Trotz dieser Reformanstrengungen scheiterte die Regierung letztlich an einer Verwaltungsreform, was zur Bildung einer Übergangsregierung führte. Dieses Buch ist eine wertvolle Quelle für alle, die sich für die Geschichte der Weimarer Republik und die politischen Strukturen in Württemberg interessieren.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
-
MRT Einstelltechniken und Protokolle, Fachbücher von Dorina PetersenDas Fachbuch "MRT Einstelltechniken und Protokolle" von Dorina Petersen bietet eine umfassende und detaillierte Einführung in die verschiedenen Techniken und Protokolle der Magnetresonanztomographie (MRT). Es richtet sich an Fachkräfte im medizinischen Bereich, insbesondere an Ärztinnen und Ärzte, die sich mit der Anwendung und Optimierung von MRT-Techniken befassen. Die dritte, unveränderte Auflage des Buches enthält wertvolle Informationen und praxisnahe Anleitungen, die auf den neuesten wissenschaftlichen Erkenntnissen basieren. Durch die Verwendung von Mixed Media-Elementen wird das Lernen und Verstehen der komplexen Inhalte erleichtert. Die klare Struktur und die verständliche Sprache machen es zu einem unverzichtbaren Nachschlagewerk für alle, die in der klinischen Radiologie tätig sind.81,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haarmann-Protokolle, Fachbücher von Christine Farin PozsarAlles über den Werwolf von Hannover. In der deutschen Kriminalgeschichte ist der Fall des Fritz Haarmann (1879-1925) ohne Beispiel: Zwischen September 1918 und Juni 1924, in den Wirren der Nachkriegszeit und der Inflation, tötete er in Hannover mindestens 24 junge Männer, indem er ihnen im Liebesrausch die Halsschlagader durchbiss. Kaum jemals ist ein bedeutender Prozess unfähiger, kleinlicher und törichter geführt worden. Theodor Lessing, der 1925 sein Buch Haarmann - Die Geschichte eines Werwolfs veröffentlichte, kritisierte das gegen Haarmann gefällte Todesurteil und problematisierte die Zurechnungsfähigkeit Haarmanns. Er glaubte, dass seine Darstellung des Kriminalfalles älter werden würde als die Akten des Gerichts und in irgendwelchen denkenden und forschenden Köpfen zur Wiederaufnahme des Verfahrens führen müsse. Mit dem vorliegenden Buch wurde eine solche Wiederaufnahme versucht: anhand aller verfügbaren Materialien zur Familien- und Krankengeschichte Haarmanns, anhand zahlreicher psychiatrischer Gutachten und Urteilsbegründungen, seine zahlreichen Delikte betreffend, sowie anhand der in Briefen, Verhören und Geständnissen gemachten Selbstaussagen und der hier erstmals veröffentlichten Gespräche mit dem vom Gericht benannten Psychiater Ernst Schultze. Auf der Grundlage dieser in langjähriger Recherche erarbeiteten Haarmann-Protokolle entstand der mit drei Bundesfilmpreisen ausgezeichnete Film Der Totmacher mit Götz George. Diese Protokolle sind die bisher umfassendste Dokumentation des Lebens, der Krankheit und der Taten des Werwolfs von Hannover.27,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Ist die Bemessungsgrundlage brutto oder netto?
Die Bemessungsgrundlage kann entweder brutto oder netto sein, abhängig von der jeweiligen Situation. Bei der Berechnung von Steuern oder Abgaben wird oft die Bruttobemessungsgrundlage verwendet, die alle Einnahmen oder Werte vor Abzug von Steuern oder anderen Abzügen umfasst. Die Nettobemessungsgrundlage hingegen bezieht sich auf den Betrag nach Abzug von bestimmten Kosten oder Abzügen. Es ist wichtig zu klären, ob die Bemessungsgrundlage brutto oder netto ist, um Missverständnisse bei der Berechnung von Zahlungen oder Leistungen zu vermeiden. Letztendlich hängt die Wahl zwischen brutto oder netto von den spezifischen Anforderungen und Vereinbarungen in einem bestimmten Kontext ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.